
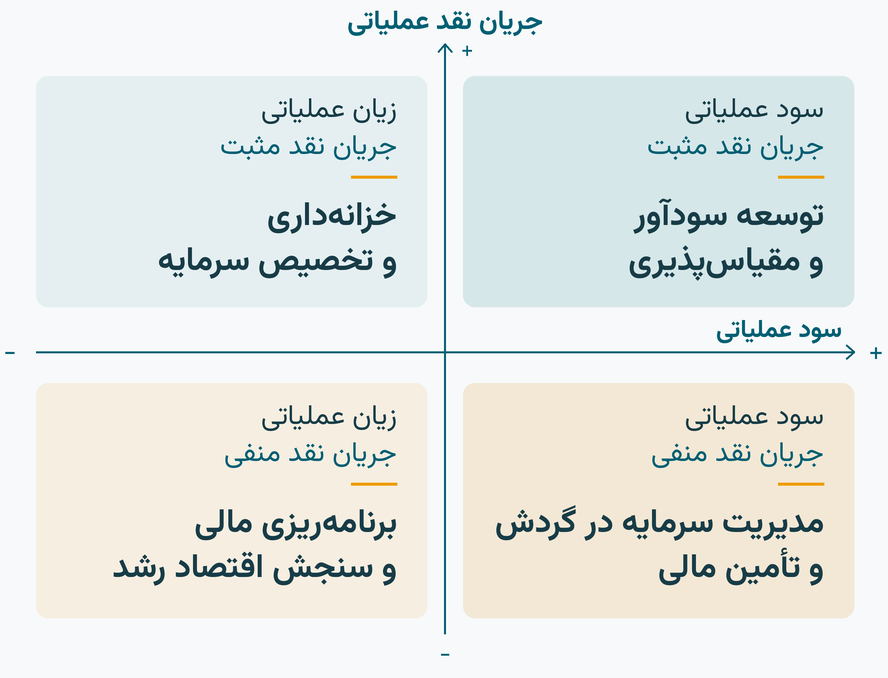

شرکتی که سودآور است و نقدینگی ایجاد میکند، با شرکتی که برای فروشهای سودآورش هنوز پول کافی ندارد، مسئله یکسانی ندارد. کسبوکاری هم که امروز زیان میدهد و نقدینگی را مصرف میکند، ممکن است در حال ساختن محصول و بازاری باشد که درآمد آیندهاش از آن میآید. در هر کدام از این وضعیتها، مدیر به توضیح متفاوتی نیاز دارد تا درباره قدم بعد تصمیم بگیرد.
بررسی سود و جریان نقد، مفهوم تازهای نیست. برداشت مدیریتی من این است که جای کسبوکار در این ماتریس باید روی اولویت تصمیمها و ترکیب توانمندی تیم اثر بگذارد. چهار خانه این ماتریس، چهار حکم درباره موفقیت یا شکست نیستند بلکه چهار موقعیت برای تصمیمگیریاند.
در این ماتریس چه چیزی را می سنجیم
در این ماتریس، محور افقی را سود عملیاتی میگیرم و محور عمودی را جریان نقد عملیاتی؛ هر دو برای یک دوره و یک محدوده مشخص از کسبوکار. هدف، بررسی نتیجه فعالیت اصلی و نقد حاصل از آن است. سود خالص، بازده سرمایه و تعهدات بدهی را هم جداگانه بررسی میکنیم، چون این دو محور تمام وضعیت مالی شرکت را نشان نمیدهند.
این انتخاب یک پیامد مهم دارد: درآمد غیرعملیاتی ممکن است زیان عملیات را جبران و سود خالص را مثبت کند، اما تا زمانی که سود عملیاتی منفی است، شرکت همچنان در نیمه چپ میماند. دریافت وام یا آورده سهامدار هم به شرکت فرصت میدهد، ولی مستقیماً جریان نقد عملیاتی را بهتر نمیکند و آن را به نیمه بالا نمیبرد. طبقهبندی درآمدها و جریانها باید با ماهیت کسبوکار و قواعد گزارشگری آن سازگار باشد. [1][2]
| سود عملیاتی مثبت | سود عملیاتی منفی | |
|---|---|---|
| جریان نقد عملیاتی مثبت | توسعه سودآور و مقیاسپذیری | خزانهداری و تخصیص سرمایه |
| جریان نقد عملیاتی منفی | مدیریت سرمایه در گردش و تأمین مالی | برنامهریزی مالی و سنجش اقتصاد رشد |
این تقسیمبندی، پیشنهاد من برای تعیین تمرکز مدیریتی است. همه شرکتها به هر چهار توانمندی نیاز دارند؛ وزن آنها با علت وضعیت شرکت تغییر میکند.
سود عملیاتی و جریان نقدی مثبت؛ توسعه سودآور و مقیاس پذیری
وقتی عملیات هم سود دارد و هم نقد ایجاد میکند، توسعه گزینه جدیتری میشود. اما مدیر باید بداند کدام قسمت موفقیت را میتواند تکرار کند. نتیجه فعلی ممکن است به یک مشتری بزرگ، یک قرارداد خاص، ظرفیت خالی یا حضور مستقیم چند نفر کلیدی وابسته باشد. توسعهای که این شرطها را از دست بدهد، الزاماً همان سود و نقد را تکرار نمیکند.
فرض کنیم یک کسبوکار با سه شعبه سودآور است و جریان نقد مثبت دارد. افتتاح هفت شعبه دیگر، ممکن است به مدیران میانی، انبار، سیستم اطلاعاتی و هزینههای ستادی بیشتری نیاز داشته باشد. اگر فقط عملکرد سه شعبه را در تعداد شعب جدید ضرب کنیم، هزینه و نقد لازم برای بزرگترشدن سازمان را دستکم گرفتهایم.
اینجا توانمندی مهم تیم، توسعه سودآور و مقیاسپذیری است: پیدا کردن بازار مناسب، تبدیل تجربه موفق به فرآیند قابلتکرار و ارزیابی بازده سرمایهای که قرار است صرف رشد شود. بهتر است توسعه مرحلهای باشد؛ یک بازار، محصول یا ظرفیت تازه اضافه کنیم، نتیجهاش را ببینیم و بعد دامنه را بیشتر کنیم.
معیار موفقیت هم فقط فروش بیشتر نیست. آیا حاشیه سود حفظ شده؟ دوره وصول طولانیتر نشده؟ هزینه جذب و خدمترسانی بالا نرفته؟ سرمایه اضافه، بازده متناسبی میسازد؟ بخشی از جریان نقد نیز باید برای جایگزینی داراییها و پرداخت تعهدات حفظ شود. مثبتبودن جریان نقد عملیاتی به معنی آزادبودن تمام آن برای توسعه نیست. [۳]
در این خانه، مدیر باید نشان دهد چرا سرمایه بیشتر به تکرار یک نتیجه قابلدفاع میرسد. ممکن است بهترین تصمیم، اصلاح ظرفیت و آمادهکردن تیم پیش از توسعه است.
سود عملیاتی منفی و جریان نقدی مثبت؛ خزانه داری و تخصیص سرمایه
شرکت از عملیات خود جریان نقدی ایجاد میکند، اما سود عملیاتی ندارد. این فاصله میتواند از هزینههای غیرنقدی مثل استهلاک، دریافت زودتر از مشتری، اعتبار تأمینکننده یا آزادشدن پول از مطالبات و موجودی ایجاد شود. این علتها معنای یکسانی ندارند: وصول یک طلب قدیمی تکرارشونده نیست؛ یک چرخه دریافت و پرداخت پایدار ممکن است ویژگی مدل کسبوکار باشد.
برای همین، عنوان «سرمایهگذاری» بهتنهایی برای این خانه کافی نیست. ابتدا باید معلوم شود چه مقدار نقد، تا چه زمانی و با چه محدودیتهایی واقعاً قابلاستفاده است. پولی که ماه بعد باید صرف ارائه خدمت یا تسویه شود، با منبعی که چند سال در اختیار شرکت میماند، ظرفیت سرمایهگذاری یکسانی ندارد.
در شرایط مناسب، درآمد سرمایهگذاری میتواند زیان عملیاتی را جبران کند. مثلاً در یک شرکت تجاری فرضی، فروش نقدی ۱۰۰ واحد، هزینه نقدی عملیات ۹۵ واحد و استهلاک ۱۰ واحد است. بدون تغییر سرمایه در گردش، عملیات ۵ واحد نقد ایجاد میکند، ولی ۵ واحد زیان عملیاتی دارد. اگر منابع سرمایهگذاریشده قبلی ۸ واحد درآمد بدهند، با فرض مالیات و هزینه تأمین مالی صفر، سود خالص به مثبت ۳ میرسد. در این مثال دریافت درآمد سرمایهگذاری در بخش سرمایهگذاری صورت جریان نقد طبقهبندی شده است.
چنین شرکتی ممکن است ادامه فعالیت اقتصادیِ قابلدفاعی داشته باشد. با این حال، در ماتریس سود عملیاتی هنوز در ناحیه سمت چپ (ناحیه سود عملیاتی منفی) است. باید ببینیم منابع سرمایهگذاری چگونه تجدید میشوند، بازده آنها چقدر قابلاتکاست و هزینه حفظ داراییها و ایفای تعهدات چه مقدار است. برای بانک یا شرکت سرمایهگذاری، ماهیت و طبقهبندی درآمدها میتواند متفاوت باشد.
توانمندی برجسته این خانه، خزانهداری و تخصیص سرمایه است؛ یعنی شناخت نقدینگی قابلاستفاده، تطبیق زمان سرمایهگذاری با موعد تعهدات و انتخاب کاربرد مناسب پول. همزمان، علت زیان عملیاتی باید روشن بماند. آیا خود فعالیت، منابعی را با هزینه قابلقبول برای سرمایهگذاری ایجاد میکند، یا داراییهای مستقلی صرفاً زیان آن فعالیت را میپوشانند؟ پاسخ این سؤال در تصمیم به ادامه، اصلاح یا کوچککردن عملیات تعیینکننده است.
سود عملیاتی مثبت و جریان نقدی منفی؛ مدیریت سرمایه در گردش و تأمین مالی
اینجا عملیات سودآور است، اما نقدینگی دچار چالش است. یک تولیدکننده را فرض کنیم که پول مواد اولیه را زود میپردازد و وجه فروش را سه ماه بعد میگیرد. با افزایش سفارشها، ممکن است هم سود عملیاتی بیشتر شود و هم نیاز به نقدینگی. مسئله مدیر این است که فاصله دریافت و پرداخت چگونه و با چه هزینهای پوشش داده شود.
قدم اول، شناخت نقدینگی درگیر در عملیات است: چه مقدار در مطالبات مانده، چه مقدار در موجودی و چه مقدار ناشی از شرایط تسویه است؟ اصلاح صدور صورتحساب، اعتبارسنجی مشتری، پیگیری وصول و برنامه موجودی میتواند بخشی از نیاز را کم کند. گاهی شرکت پیش از جستوجوی پول تازه، باید فرآیند گردش پول موجود را اصلاح کند. [۴]
برای نیاز باقیمانده، ابزار تأمین مالی باید با علت و مدت کسری متناسب باشد. کسری فصلی ممکن است با اعتبار کوتاهمدتِ متناسب پوشش داده شود؛ مطالبات معتبر میتوانند، در صورت دسترسی، مبنای تأمین مالی مطالبات باشند. نیاز دائمی سرمایه در گردش یا توسعهای با دوره بازگشت طولانی، منابع باثباتتری میخواهد. اتکا به تمدید مداوم بدهی کوتاهمدت، ریسک دیگری به مسئله اضافه میکند.
پس تخصص این خانه، هم مدیریت سرمایه در گردش است و هم طراحی تأمین مالی. تیم باید زمان بازگشت پول، هزینه منابع، سررسیدها و توان بازپرداخت را کنار هم ببیند. انتخاب دقیق ابزار نیز به کیفیت مطالبات، وثایق، شرایط قرارداد و دسترسی واقعی شرکت بستگی دارد. سود عملیاتی مثبت هم کافی نیست؛ هزینه تأمین مالی ممکن است سود خالص را از بین ببرد.
تصمیم مدیر میتواند تأمین مالی رشد، تغییر شرایط فروش یا حتی کاهش موقت سرعت رشد باشد. باید نشان دهد هر واحد فروش اضافه، بعد از هزینه تأمین مالی و ریسک وصول، چه ارزشی میسازد. گرفتن وام بهتنهایی خروج از این خانه نیست؛ بهبود گردش نقد عملیاتی است که شرکت را به بالا میبرد.
سود عملیاتی و جریان نقدی منفی؛ برنامه ریزی مالی و سنجش اقتصاد رشد
شرکت هم زیان عملیاتی دارد و هم نقدینگی آن منفی است. در نگاه اول، این خانه نگرانکنندهترین وضعیت است. اما برای قضاوت باید بدانیم پول در حال صرفشدن برای چیست. ممکن است شرکت محصول میسازد، فناوری توسعه میدهد، شبکه توزیع ایجاد میکند یا رابطهای با مشتری شکل میدهد که درآمدش در دورههای بعد ظاهر خواهد شد.
این تلاشها میتوانند ارزش اقتصادی نامشهود ایجاد کنند، حتی وقتی بخش زیادی از مخارج امروز بهعنوان هزینه ثبت میشود. البته ارزش اقتصادی با شناسایی دارایی در ترازنامه یکی نیست. برای نمونه، در IAS 38 مخارج تحقیق هزینه میشوند و شناسایی مخارج توسعه بهعنوان دارایی شرایط مشخصی دارد؛ برند ایجادشده در داخل شرکت نیز صرفاً با هزینهکردن به دارایی قابلشناسایی تبدیل نمیشود. [۵]
بنابراین «در مرحله رشد هستیم» باید با شواهد همراه باشد. آیا مشتری میماند و دوباره خرید میکند؟ درآمد هر فروش پس از هزینههای متغیرِ خدمترسانی مثبت و رو به بهبود است؟ هزینه جذب در زمان قابلقبولی برمیگردد؟ فناوری در حال توسعه مسئلهای واقعی را حل میکند و مشتری حاضر است برای آن پول بدهد؟ افزایش هزینه و تعداد کاربران، بهتنهایی پاسخ این سؤالها نیست.
در این خانه، توانمندی محوری تیم را برنامهریزی مالی و سنجش اقتصاد رشد میدانم. برنامه باید نشان دهد با چه مقدار پول، تا چه زمانی، به کدام نتیجه قابلسنجش میرسیم. بودجه به مرحلهها تقسیم میشود و ادامه هزینهکرد به شواهد هر مرحله وابسته است. سناریوی فروش کمتر، وصول دیرتر و جذب سرمایه ناموفق هم باید در برنامه دیده شود.
شرکتی که هزینه جذبش در حال بازگشت است و مشتریانش میمانند، با شرکتی که فقط با تخفیف و هزینه تبلیغات فروش میسازد، وضعیت اقتصادی یکسانی ندارد؛ حتی اگر هر دو امروز در ناحیه منفی از نظر سود عملیاتی و جریان نقدی باشند. برای اولی، تأمین منابع تا نقطه بعدی ممکن است منطقی باشد. برای دومی، تزریق پول بدون اصلاح مدل ممکن است فقط هزینه شکست را بیشتر کند.
تصمیم ادامهدادن زمانی قابلدفاعتر است که تیم بتواند بگوید چه چیزی با مصرف این نقد ساخته میشود، چه شواهدی آن را تأیید میکند و چه زمانی باید انتظار تغییر در سود و جریان نقد داشته باشیم. اگر شواهد شکل نگرفت، برنامه باید امکان کاهش هزینه، تغییر مسیر یا توقف را هم داشته باشد.
سؤال یک میلیون دلاری: در شرایط سود و نقدینگی منفی، شرکت باید اول سودآور شود یا اول جریان نقد خود را مثبت کند؟
برای این سؤال پاسخ ثابتی ندارم. حرکت به راست در ماتریس یعنی بهترشدن سود عملیاتی؛ حرکت به بالا در ماتریس یعنی بهترشدن جریان نقد عملیاتی. اولویت را علت زیان، علت مصرف نقدینگی و فرصت باقیمانده تعیین میکند. دو محور هم مستقل نیستند؛ بعضی تصمیمها هر دو را بهتر میکنند و بعضی، یکی را به قیمت دیگری.
وقتی پول پیش از نتیجه برنامه تمام می شود
اگر شرکت برای پرداختهای نزدیک پول کافی ندارد و تأمین مالی بعدی هم قطعی نیست، حفظ نقد فوریت دارد. وصول مطالبات، کاهش موجودی راکد، حذف مخارج کماثر و مذاکره واقعی درباره شرایط پرداخت، فرصت ادامه کار ایجاد میکنند. گرفتن سرمایه یا وام هم ممکن است لازم باشد، اما این اقدام زمان میخرد و جای شرکت را در محور جریان نقد عملیاتی عوض نمیکند.
اولویت نقدینگی الزاماً به معنی مثبتکردن فوری جریان نقد عملیاتی نیست. گاهی کمکردن سرعت مصرف نقد و تأمین منابع، زمان لازم برای اجرای اصلاحات را فراهم میکند. باید مراقب بود این زمان با حذف همان قابلیتهایی خریده نشود که درآمد آینده به آنها وابسته است.
وقتی هر فروش اضافه زیان بیشتری می سازد
اگر درآمد هر فروش حتی هزینههای متغیر لازم برای ارائه آن را پوشش نمیدهد، مسئله از اقتصاد فروش شروع میشود. در کنار حفظ نقد فوری، اصلاح قیمت، ترکیب محصول، مشتری هدف و هزینه ارائه باید محور برنامه باشد. تأمین مالی بیشتر، بهخودیخود این مشکل را حل نمیکند.
در یک مسیر ممکن، شرکت ابتدا قیمت و هزینه را اصلاح میکند و به سود عملیاتی مثبت میرسد، اما چون فروش نسیه دارد، هنوز جریان وجوه نقد منفی است. بنابراین ابتدا سودآور میشود و سپس با بهبود وصول و شرایط تسویه، جریان نقد را بهتر میکند. منابع مالی متناسب میتوانند این فاصله را پوشش دهند.
وقتی فروش قابل دفاع است اما هزینه توسعه و فاصله وصول سنگین است
مسیر دیگر ممکن است ابتدا به سمت بهبود جریان نقد باشد. کسبوکار خدمات اشتراکی را در نظر بگیریم که هر مشتری پس از هزینه خدمترسانی، حاشیه مثبت دارد، اما هزینه توسعه محصول و تیم هنوز باعث زیان عملیاتی است. اگر بتواند با پیشنهاد اقتصادی مناسب، بخشی از مشتریان را به پرداخت سالانه ترغیب کند، نقد زودتر دریافت میشود، در حالی که درآمد بهتدریج شناسایی میشود. ممکن است ابتدا وارد ناحیه نقدینگی مثبت شود و بعد با افزایش درآمد و پوشش هزینههای ثابت به سوددهی عملیاتی برسد.
این مسیر زمانی قابلدفاع است که تخفیف پیشپرداخت، اقتصاد مشتری را خراب نکند و هزینه ارائه خدمت آینده در برنامه نقد دیده شود. پیشدریافت مشتری، تعهد آینده دارد؛ نمیتوان تمام آن را پول آزاد برای توسعه فرض کرد.
وقتی منابع و شواهد رشد هر دو وجود دارند
اگر منابع کافی تا مرحله بعد فراهم است و شواهد اقتصادی رشد هم بهبود مییابد، عبور فوری از مرز صفر الزاماً بهترین هدف نیست. ممکن است توقف توسعه محصول سود کوتاهمدت را بهتر کند، اما همان قابلیتی را از بین ببرد که قرار بود آینده را بسازد. تیم باید ارزش ادامه سرمایهگذاری را با هزینه، ریسک و زمان آن مقایسه کند و برای بازنگری، نقطههای مشخص داشته باشد.
| وضعیت غالب در پایین چپ | اولویت تصمیم |
|---|---|
| فرصت نقدی کوتاه و منابع بعدی نامطمئن | حفظ نقد و تأمین فرصت اجرای اصلاحات |
| زیان در اقتصاد هر فروش | اصلاح قیمت و هزینه و حرکت به سمت سودآوری |
| اقتصاد مشتری قابلدفاع و فاصله دریافت و پرداخت نامناسب | اصلاح چرخه نقد با حفظ تعهدات و حاشیه سود |
| منابع کافی و شواهد معتبر ساخت ارزش آینده | سرمایهگذاری مرحلهای با نقاط بازنگری |
تیم را متناسب با مسئله تقویت کنیم
اگر شرکت در بالا راست است، تیم باید بتواند موفقیت را با حفظ کیفیت تکرار کند. در بالا چپ، باید بداند نقد واقعاً چقدر در دسترس است و کجا بهکارگرفتن آن توجیه دارد، در حالی که علت زیان عملیاتی هم روشن میماند. در پایین راست، تسلط بر گردش پول و انتخاب منابع مالی اهمیت بیشتری پیدا میکند. در پایین چپ، تیم باید بتواند آینده را به فرضهای قابلآزمون، بودجه مرحلهای و تصمیمهای بهموقع تبدیل کند.
این تمرکزها از مدیرعامل سلب مسئولیت نمیکنند و به معنی استخدام چهار تیم جدا هم نیستند. ممکن است شرکت این توانمندی را با آموزش، جذب یک فرد باتجربه یا کمک بیرونی تقویت کند. مهم این است که مسئله اصلی شرکت، در مهارت و توجه تیم بازتاب پیدا کند.
در ارزیابی عملکرد، مقدار سود و نقد، روند چند دوره، سرمایه درگیر و ریسک تعهدات را هم کنار این تصویر میگذارم. تغییر زمان وصول، یک درآمد استثنایی یا نحوه ثبت مخارج میتواند جای گزارششده شرکت را تغییر دهد، بیآنکه اقتصاد آن به همان اندازه بهتر شده باشد. از تیم انتظار دارم علت حرکت را توضیح دهد.
مسیر خروج از پایین چپ را نام خانه تعیین نمیکند؛ علت حضور در آن، فرصت نقدی باقیمانده و شواهد سودآوری آینده تعیین میکنند. برای من، کاربرد مدیریتی این ماتریس همین است: کمک کند قدم بعدی را آگاهانه انتخاب کنیم و تیمی بسازیم که توان برداشتن آن قدم را داشته باشد.
منابع